Domain photovoltaik-module.de kaufen?
Wir ziehen mit dem Projekt
photovoltaik-module.de um.
Sind Sie am Kauf der Domain
photovoltaik-module.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain photovoltaik-module.de kaufen?
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **


Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neue Investmentstrategien nach Einführung der Abgeltungssteuer, Taschenbuch von Mohamed Nahari, Igel Verlag Literatur & Wissenschaft,Neue Investmentstrategien Nach Einführung Der Abgeltungssteuer, Taschenbuch Von Mohamed Nahari, Igel Verlag Literatur & Wissenschaft, 978-3-86815-110-7, Seitenanzahl: 8459,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **

Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Persen Verlag Energie im Wandel: fossil, nuklear, erneuerbarVon Kohle bis Solar: Mit diesen aktuellen Materialien erforschen Ihre Lernenden die Welt der Energie und entwickeln sich zu verantwortungsbewussten Verbraucherinnen und Verbrauchern!Energie bestimmt unsere Zukunft: Klimawandel, steigende Energiepreise und neue Klimaziele verlangen nach nachhaltigen Lösungen. Deutschland setzt auf erneuerbare Energiequellen, verabschiedet sich von Atomkraft und fossilen Brennstoffen – die Energiewende ist in vollem Gange. Umso wichtiger ist es, dass Schülerinnen und Schüler die Zusammenhänge verstehen und lernen, verantwortungsvoll mit Energie umzugehen.Mit diesen praxisnahen Unterrichtsmaterialien vermitteln Sie Ihren Lernenden fundiertes Grundlagenwissen und verknüpfen dabei geografische, naturwissenschaftliche und gesellschaftliche Aspekte. Behandelte Inhalte sind neben fossilen und erneuerbaren Energiequellen auch Atomkraft sowie Energiesparen.Die Materialien sind klar strukturiert und direkt einsetzbar und behandeln folgende Aspekte: Funktionsweise der Energieform, Nutzungsmöglichkeiten und Einsatzbereiche, Vor- und Nachteile im Vergleich sowie aktuelle Entwicklungen. Ergänzt wird das Material durch Rätsel, Tests und Fragekarten, um das Erlernte zu überprüfen, sowie durch zahlreiche Medienempfehlungen für eigenständige Recherchen.Aus dem Inhalt: • Woher bezieht Deutschland sein Erdöl? • Wissenswertes über Erdgas • Wie wird mit Kohle Strom erzeugt? • Photovoltaik – Kosten und Nutzen • Dunkelflaute – wenn Wind und Sonne fehlen • Wasserkraft – Gezeitenkraftwerke • Grüner Wasserstoff • Biomasse als Energieträger • Mit Wärmepumpe heizen • Wie wird in einem Atomkraftwerk Strom erzeugt? • Energiespartipps28,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Neue Investmentstrategien nach Einführung der Abgeltungssteuer, Taschenbuch von Mohamed Nahari, Igel Verlag Literatur & Wissenschaft,Neue Investmentstrategien Nach Einführung Der Abgeltungssteuer, Taschenbuch Von Mohamed Nahari, Igel Verlag Literatur & Wissenschaft, 978-3-86815-110-7, Seitenanzahl: 8459,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einführung der Abgeltungssteuer und ihre Auswirkungen auf Anteile an Kapitalgesellschaften und Genossenschaften, Investmentfonds undEinführung Der Abgeltungssteuer Und Ihre Auswirkungen Auf Anteile An Kapitalgesellschaften Und Genossenschaften, Investmentfonds Und Lebensversicherungen, Taschenbuch Von Paul Andrä, Grin, 978-3-640-90488-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
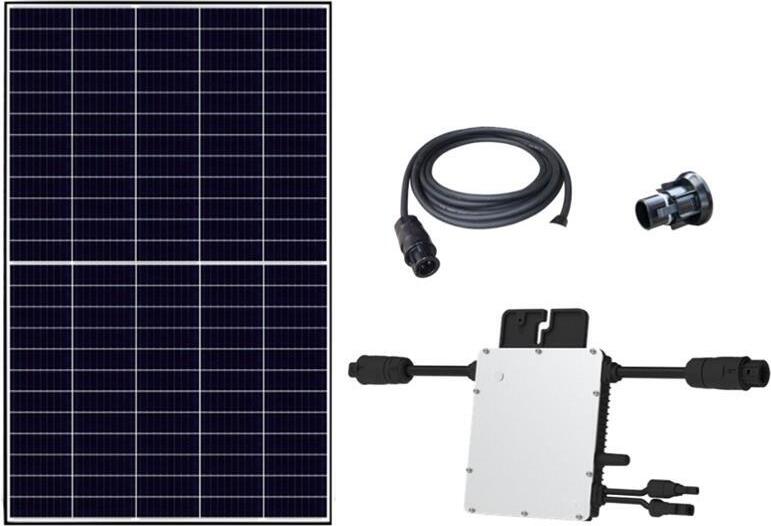
Balkonkraftwerk Komplettpaket 600 Wp Solarmodule PhotovoltaikBalkonkraftwerk Komplettpaket 600 Wp Solarmodule Photovoltaik Unsere Mini Photovoltaikanlage bietet den idealen Einstieg ins Thema Photovoltaik!Sie erhalten ein ausgeklügeltes System bestehend aus hochwertigen Komponenten: Lieferumfang:2 x Risen 400 Wp Solarmodul erweiterbar 1 x Mikro Wechselrichter (Hoymiles HM-600) 1 x Verschlusskappe für den Wechselrichter 1 x Anschlusskabel 5 m lang 2 x Paar Verlängerungskabel 2m Ausführliche Beschreibung:400 Wp Risen Solarmodul Technische Daten: Zelltyp: Monokristallin Rahmenfarbe: Eloxierte Aluminiumlegierung Typ 6005-2T6, schwarz Nennleistung Pmax: 400 Wp Anzahl Zellen: 120 Zellen (5x12 + 5x12) Hersteller: Risen Abmessungen des Panels: 1754 x 1096 x 30 mm Kabel: 4mm² Kabellänge: 350mm mit Anschluss Anschluss: Risen Twinsel PV-SY02, IP68 kompatibel mit MC4 Gewicht je Modul: 21,5 kg Leistung: 21,3 %Hoymiles HM-600 Mikrowechselrichter Technische Daten:einfache Installation, einfaches Plug-and-Play Prinzipmaximale Ausgangsleistung von bis 600Wausgel500,00 €*Versand: 120,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt die Abgeltungssteuer?
Die Abgeltungssteuer entfällt, wenn die Kapitalerträge unter dem jährlichen Freibetrag liegen. Dieser Freibetrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro. Zudem entfällt die Abgeltungssteuer, wenn die Kapitalerträge aus bestimmten steuerbegünstigten Anlagen stammen, wie beispielsweise aus Aktienfonds oder bestimmten Anleihen. Eine weitere Möglichkeit, die Abgeltungssteuer zu umgehen, ist die Nutzung von steueroptimierten Anlageformen wie einem Riester- oder Rürup-Vertrag. Letztlich kann die Abgeltungssteuer auch vermieden werden, wenn die Kapitalerträge in steuerfreie Anlagen investiert werden, wie beispielsweise in bestimmte Lebensversicherungen oder in vermögenswirksame Leistungen. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.